Quel risque prendre par opération quand on débute ?
Il n’existe pas de pourcentage universel qui rende une opération adaptée à un débutant. Pour apprendre la gestion du risque, commencez en simulation : définissez une perte planifiée, traduisez-la en quantité et observez ce qui se passe sur plusieurs pertes. Le risque se mesure avant l’entrée ; un petit pourcentage ne valide pas la stratégie.
Exemple purement arithmétique
Sur un capital fictif de 5 000 €, un budget choisi pour l’exercice de 0,5 % correspond à 25 €. Avec une entrée fictive à 100 € et un stop à 98 €, la distance est de 2 € par unité. Sans frais et avec exécution exacte au stop, 25 ÷ 2 donne 12,5 unités. Si seules des unités entières sont autorisées, arrondir vers le bas donne 12 unités et 24 € de risque de prix planifié.
Cet exemple ne recommande ni ce pourcentage ni ce produit. Les contrats avec multiplicateur, les conversions de devise, le spread et le glissement demandent un autre calcul. Les notions de stop et de budget doivent être définies avant la quantité ; c’est aussi le principe présenté par CME Group sur le dimensionnement.
Ce qu’une limite par opération ne couvre pas
| Point à examiner | Pourquoi il change le risque |
|---|---|
| Plusieurs positions proches | Elles peuvent perdre en même temps |
| Stop déplacé plus loin | La perte prévue n’est plus celle du départ |
| Frais importants par rapport au stop | Le coût consomme davantage de R |
| Gap ou exécution défavorable | La sortie peut dépasser le niveau prévu |
À titre de calcul, dix pertes consécutives de 1 % du capital restant laissent environ 90,44 % du capital initial, avant coûts. Ce scénario n’est pas une prévision de fréquence. Il montre qu’une succession de petites pertes n’est pas négligeable.
Un exercice de vérification
Avant chaque décision simulée, écrivez le capital fictif, le budget, l’invalidation, le type de sortie et la quantité calculée. Après la session, vérifiez les écarts à ces consignes avant de regarder le gain total. Si vous changez le budget pour « vous refaire », notez-le comme changement de règle, pas comme amélioration du résultat.
Les exercices Pro de Price Action Trading Simulator permettent de placer des niveaux sur un graphique et le backtest de revoir les décisions. L’application ne calcule pas la perte réelle chez votre courtier et ne transmet aucun ordre. Pour approfondir, consultez le calcul de taille et l’espérance après frais.
Questions fréquentes
La règle du 1 % est-elle obligatoire ?
Non. C’est une convention de dimensionnement, pas un seuil qui rend une méthode sûre. Le risque acceptable dépend aussi du produit, des coûts, de l’exposition cumulée et de la situation personnelle.
Un stop garantit-il la perte maximale ?
Non. Le prix d’exécution peut différer du niveau prévu. La formule de risque doit préciser les frais et les hypothèses de glissement ou de gap.
Rédigé par l’équipe de développement de l’application. Consultez les données, les règles de sélection et les limites de ces exemples internes. Sources et méthode →
Pour aller plus loin
-
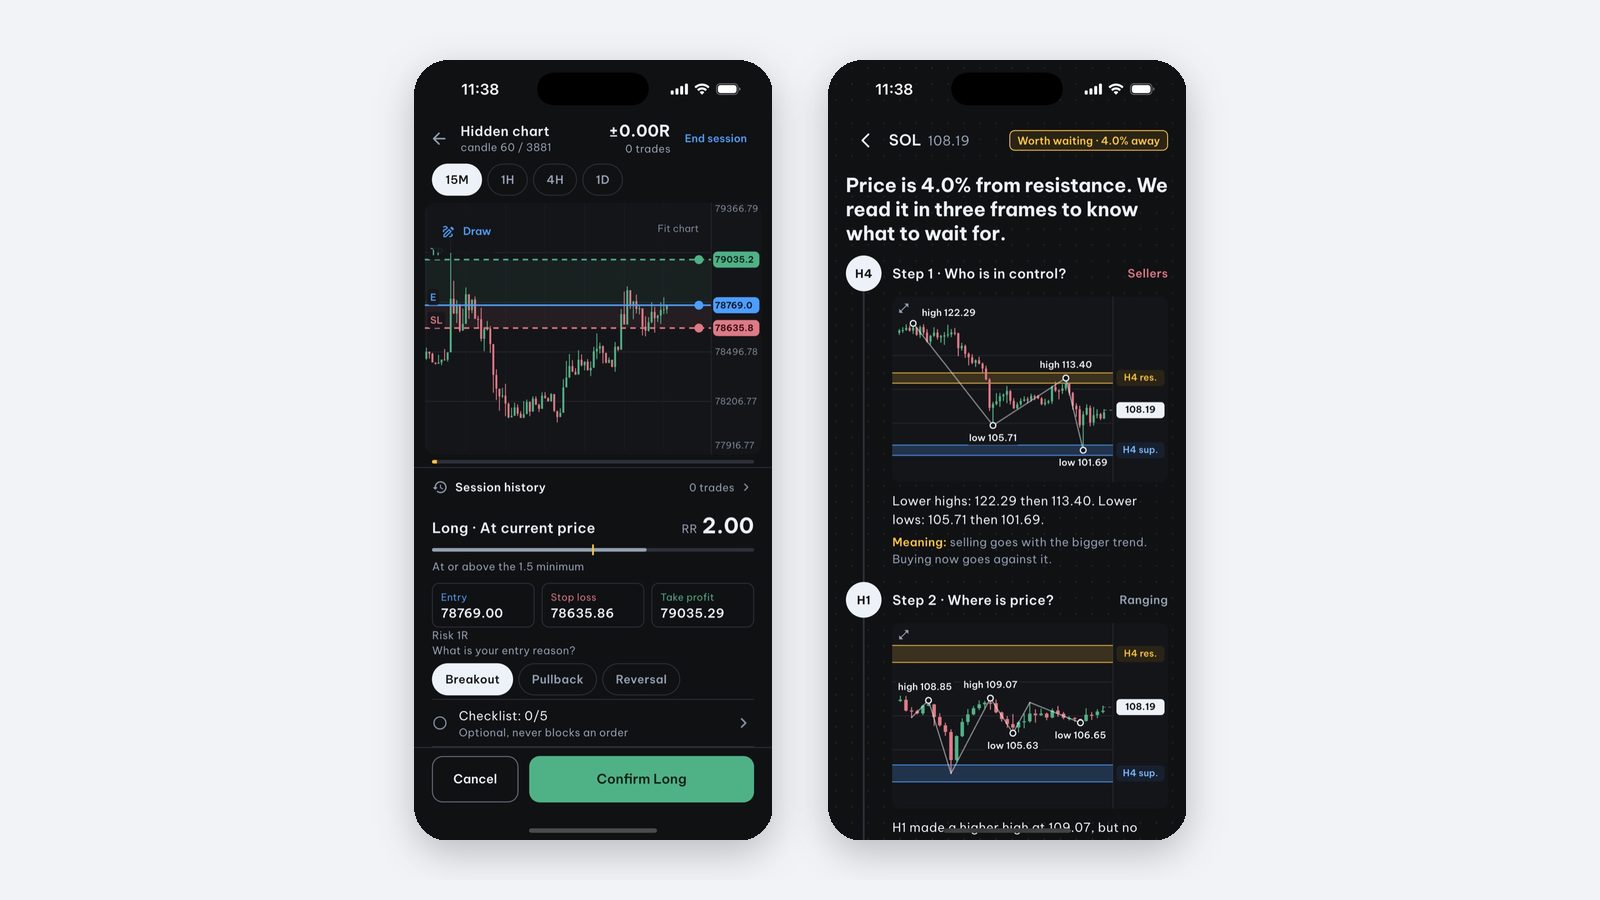
Comment calculer la taille de position avec un stop ?
Calculez une quantité à partir d’un budget et de la distance au stop. Exemples en euros, arrondis, frais et limites pour les contrats.
-
Où placer son stop loss en price action ?
Distinguez invalidation du scénario, ordre stop et sortie à la clôture. Un exemple SOL montre pourquoi ces règles ne donnent pas le même résultat.
-
Peut-on gagner avec 40 % de réussite et un objectif à 2R ?
À 40 % de gains de 2R et 60 % de pertes de 1R, l’espérance brute vaut 0,20R. Voyez l’effet des frais et les limites de ce modèle simplifié.