Comment faire un backtest manuel sur iPhone ?
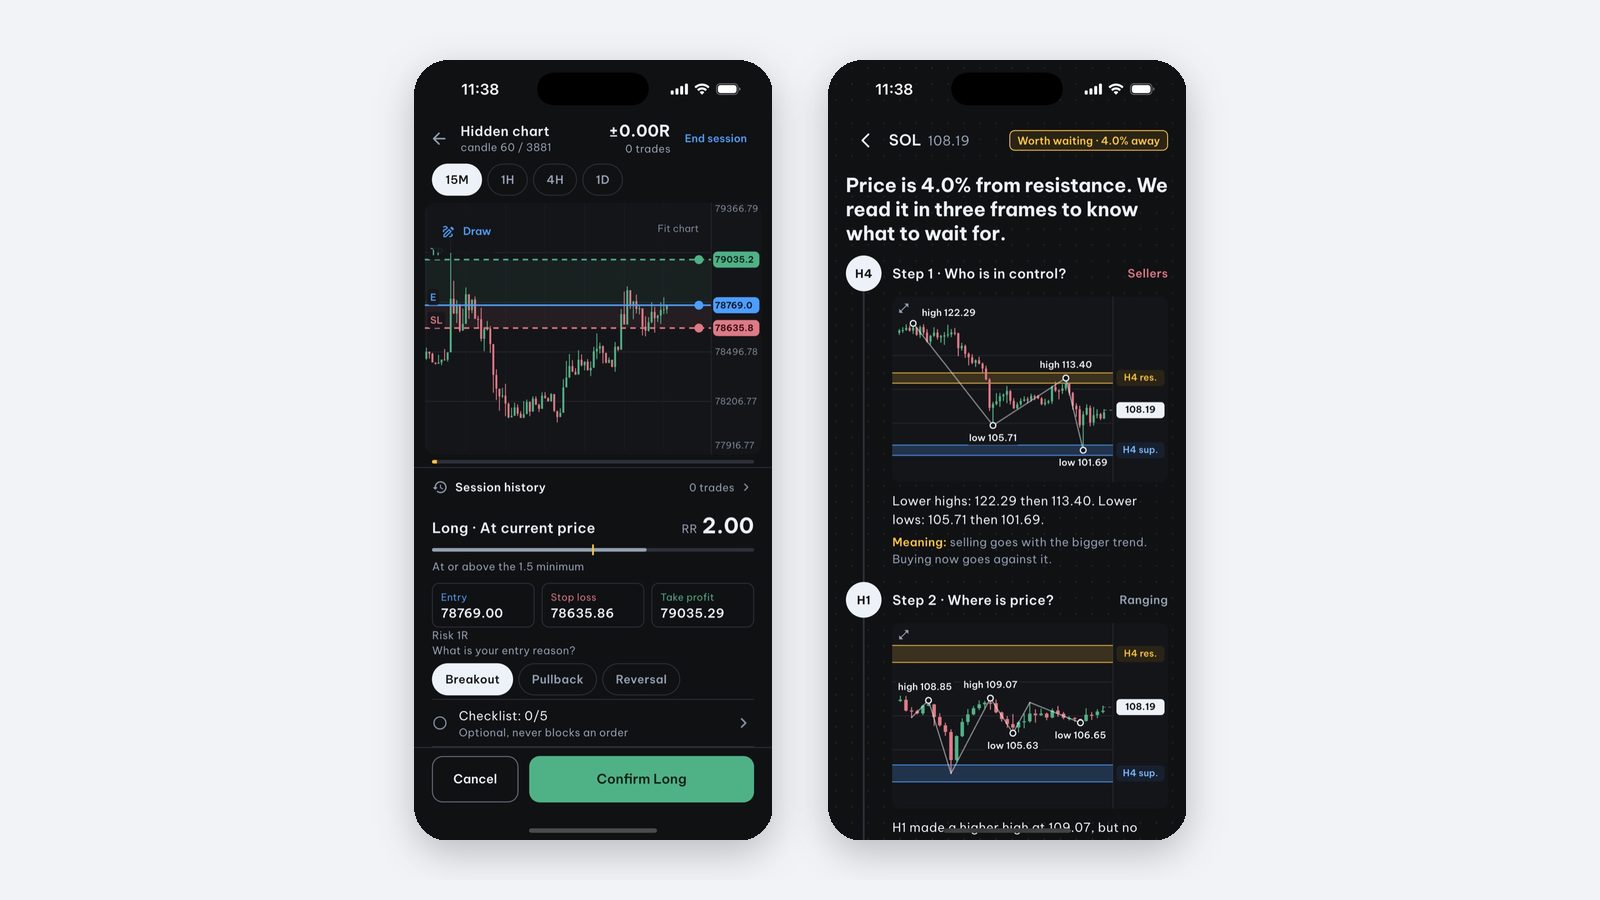
Un backtest manuel consiste à avancer dans un graphique historique en prenant les décisions avec les seules informations disponibles à chaque instant. Sur iPhone, le protocole compte autant que l’outil : écrivez la règle avant le test, masquez la suite et conservez toutes les décisions.
Un protocole reproductible
- Fixez le marché, l’unité de temps, la période et les règles d’entrée, de sortie et d’abstention.
- Séparez une période de mise au point d’une période de vérification encore non examinée. N’utilisez pas cette dernière pour choisir discrètement une meilleure variante.
- Arrêtez le graphique à chaque point de décision. Notez les niveaux et la raison avant d’avancer.
- Comptabilisez aussi les signaux ignorés, les décisions hésitantes et les cas ambigus.
- Appliquez les mêmes hypothèses de frais et d’exécution. Indiquez comment traiter une bougie qui contient à la fois le stop et l’objectif sans révéler leur ordre.
- Relisez à une date prévue ; si vous changez une règle, créez une nouvelle version au lieu de réécrire le passé.
Une série courte peut révéler une consigne floue. Elle ne suffit pas à établir une rentabilité ou une aptitude à utiliser de l’argent réel.
Exemple de journal : choisir la bonne règle de sortie
Le cas SOL/USDT du 10 novembre 2025 à 16 h 45 UTC comporte une limite à 163,1725. La bougie M15 du lendemain ouverte à 9 h 15 UTC a un plus bas à 163,15. La première clôture sous cette limite intervient dans la bougie ouverte à 12 h 30, close à 12 h 45 UTC à 163,05.
Une sortie au contact et une sortie à la clôture ne donnent donc ni le même instant, ni nécessairement le même prix. Écrire « −1R » exige une hypothèse supplémentaire : entrée connue, quantité connue et exécution idéale exactement au stop, sans coûts. Ce n’est pas le résultat observé d’un ordre dans ce cas. Consultez la méthodologie pour la distinction complète.
Les possibilités de notre outil
Price Action Trading Simulator permet de révéler les bougies, placer entrée, stop et objectif, masquer la date en départ aléatoire, éventuellement masquer le symbole, définir un coût simulé par opération en R et revoir les sessions sauvegardées. Les outils de dessin incluent Fibonacci et zones d’offre et de demande. L’écran de préparation est gratuit ; le démarrage nécessite Pro.
Le coût saisi en R ne reproduit pas automatiquement spread, glissement, liquidité ou règles d’un courtier. Il n’existe pas encore d’export. Pour l’or, la série GC=F de contrats à terme COMEX est affichée sous XAU/USD ; ce n’est pas une cotation spot de l’or. Ces limites comptent pour toute comparaison avec une exécution réelle. Lisez ensuite pourquoi un bon backtest peut perdre en réel.
Questions fréquentes
Peut-on lancer le backtest gratuitement ?
L’écran de préparation est accessible gratuitement. Démarrer une session de backtest manuel dans Price Action Trading Simulator nécessite Pro.
Peut-on exporter les résultats ?
L’application enregistre les sessions pour les revoir, mais ne propose pas encore d’export de données. Ce n’est pas un moteur automatisé exécutant du code.
Rédigé par l’équipe de développement de l’application. Consultez les données, les règles de sélection et les limites de ces exemples internes. Sources et méthode →
Pour aller plus loin
-
Pourquoi un backtest gagnant peut-il perdre en réel ?
Passez en revue sélection des règles, données futures, coûts, exécution et écarts au plan pour comprendre un écart entre backtest et réel.
-
Le price action fonctionne-t-il ? Quelles preuves demander ?
Le price action regroupe des méthodes différentes. Pour évaluer une règle, examinez sa définition, les données, les coûts et le test hors échantillon.
-
Que noter dans un journal de trading et comment le relire ?
Un journal utile conserve le raisonnement avant le résultat. Modèle de champs, exemples d’écarts et méthode de revue sans effacer les pertes.