Pourquoi un backtest gagnant peut-il perdre en réel ?
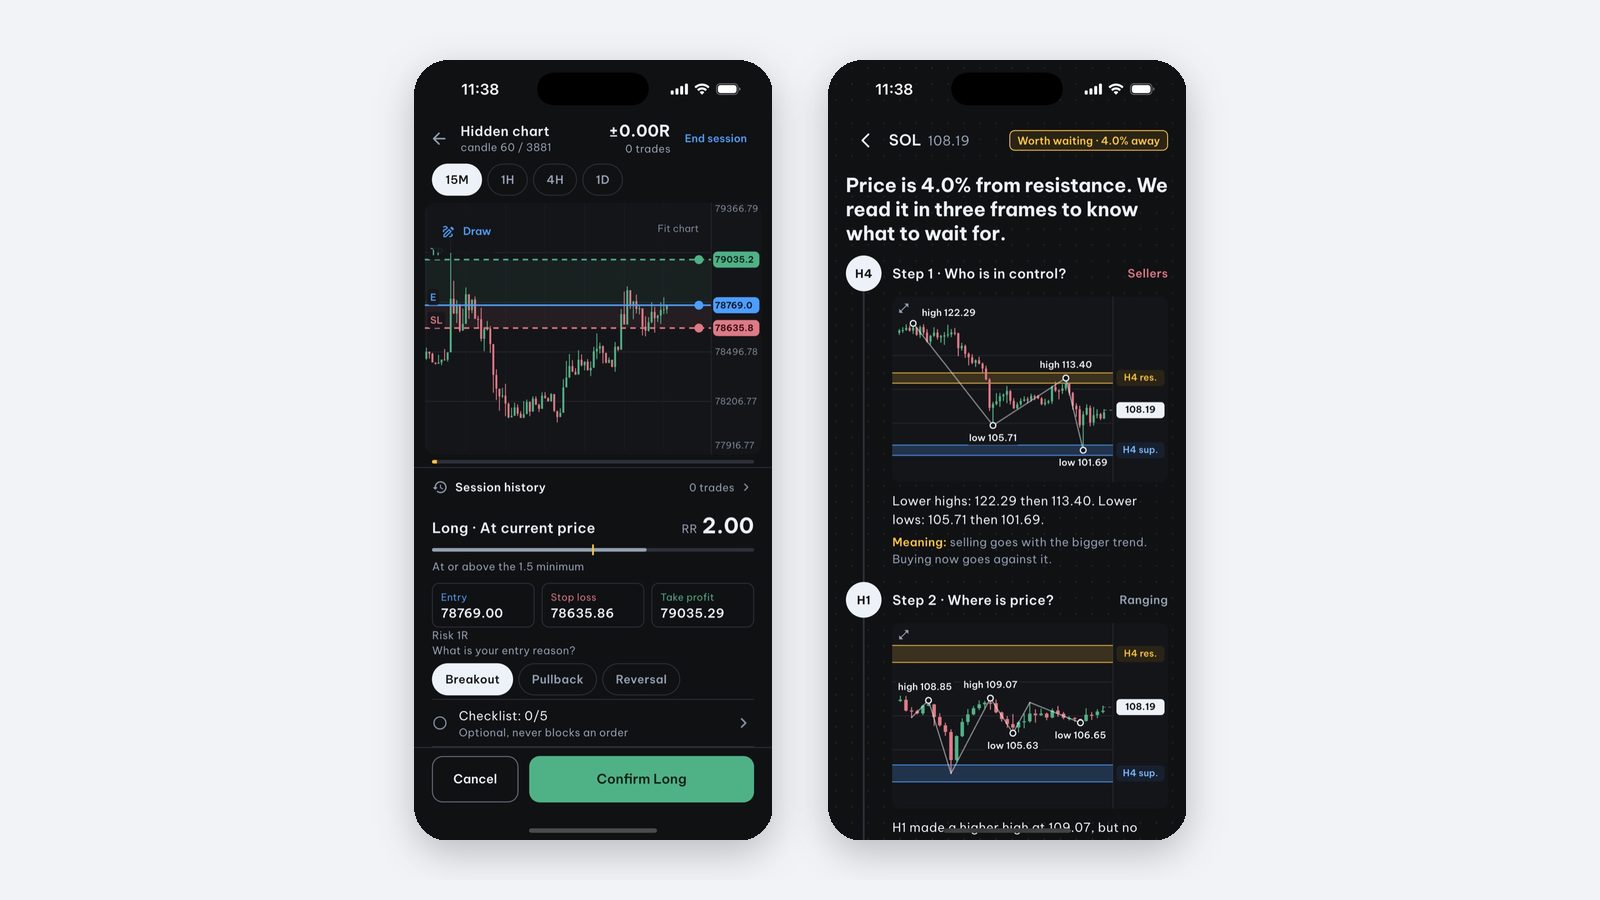
Un backtest positif peut perdre en réel parce qu’il mesure une règle sélectionnée, des données ou une exécution différentes de celles effectivement utilisées. L’écart ne prouve pas automatiquement un défaut de psychologie. Examinez d’abord les hypothèses et les décisions observables, sans ajuster le passé pour le faire coïncider avec le résultat.
Une grille d’enquête
| Hypothèse | Vérification concrète |
|---|---|
| Règle choisie après beaucoup d’essais | Retrouver les variantes et périodes utilisées pour les sélectionner |
| Information future visible | Reconstituer ce qui était réellement connu à chaque décision |
| Coûts trop faibles | Comparer frais, spread et glissement supposés aux observations disponibles |
| Exécution idéale | Examiner stops, ordres non exécutés et bougies ambiguës |
| Conditions différentes | Comparer période, volatilité, horaires et exposition |
| Écarts au protocole | Relier chaque décision réelle à la version écrite du plan |
Plusieurs causes peuvent coexister. Sans journal et historique des versions, il peut être impossible de les séparer proprement.
Exemple d’un avantage absorbé par les coûts
Dans un modèle fictif où 40 % des opérations gagnent exactement 2R et 60 % perdent exactement 1R, l’espérance brute vaut 0,20R par opération. Un coût total supposé constant de 0,25R la ramène à −0,05R. Cet exemple suppose que ces fréquences et résultats se maintiennent ; ce n’est ni une prévision ni une statistique de notre application. Voir le détail du calcul.
Même un coût bien choisi ne résout pas une sortie mal définie. Un stop déclenché au contact et une sortie à la clôture peuvent survenir à des heures différentes : notre cas SOL documenté l’illustre, sans constituer un résultat d’ordre réel.
Reprendre le test sans réécrire l’histoire
Figez la version de la règle, gardez les essais précédents et prévoyez une période de vérification distincte. Bailey et ses coauteurs étudient le surajustement des backtests : multiplier les variantes sur les mêmes données peut sélectionner des résultats trompeurs. Une seule période favorable ne mesure pas tous les régimes possibles.
Price Action Trading Simulator permet de travailler bougie par bougie avec Pro, avec départ aléatoire, date masquée et coût simulé en R. Ces options aident à préciser un exercice ; elles n’éliminent pas les biais, ne reproduisent pas une exécution de courtier et ne valident pas le passage au réel. Les sessions sont sauvegardées, sans export pour l’instant. Reprenez avec le protocole manuel et le journal.
Questions fréquentes
Un écart avec le réel signifie-t-il forcément un manque de discipline ?
Non. Le test peut utiliser des coûts irréalistes, une information future ou une règle surajustée. L’exécution, le contexte de marché et les écarts au plan sont des hypothèses distinctes à vérifier.
Ajouter des frais corrige-t-il tout le backtest ?
Non. Un coût moyen ne reconstruit pas la liquidité, l’ordre des événements intrabougies, les ordres non exécutés ou les changements de comportement.
Rédigé par l’équipe de développement de l’application. Consultez les données, les règles de sélection et les limites de ces exemples internes. Sources et méthode →
Pour aller plus loin
-
Peut-on gagner avec 40 % de réussite et un objectif à 2R ?
À 40 % de gains de 2R et 60 % de pertes de 1R, l’espérance brute vaut 0,20R. Voyez l’effet des frais et les limites de ce modèle simplifié.
-
Comment faire un backtest manuel sur iPhone ?
Un protocole pour rejouer un graphique sans voir la suite : règles fixes, journal, coûts et limites du backtest manuel sur iPhone.
-
Que noter dans un journal de trading et comment le relire ?
Un journal utile conserve le raisonnement avant le résultat. Modèle de champs, exemples d’écarts et méthode de revue sans effacer les pertes.