Đặt stop loss ở đâu cho đúng? Hướng dẫn theo price action
Chọn quy tắc thoát trước khi tính khối lượng. Một mức price action có thể định nghĩa khi nào ý tưởng bị hủy, nhưng hủy theo nến đóng khác với lệnh stop đặt sẵn. Cần viết cả điều kiện và giả định khớp; nếu không, “rủi ro 1R” chưa có nghĩa cụ thể.
Stop cố định hay thoát theo nến đóng?
| Quy tắc | Quan sát gì? | Cần tính đến |
|---|---|---|
| Lệnh stop cố định | Giá kích hoạt theo quy định nơi giao dịch | Nguồn giá, gap, trượt giá và giá khớp |
| Thoát theo nến đóng | Nến ở khung đã chọn đóng vượt mức | Chờ đến cuối nến, theo dõi và giá thực thi sau đó |
| Stop-limit | Kích hoạt stop rồi đặt lệnh giới hạn | Giới hạn giá có thể khiến vị thế chưa được đóng |
Bản tin SEC về lệnh chứng khoán giải thích giá stop không đảm bảo giá khớp và stop-limit có thể không thực hiện. Hãy kiểm tra quy tắc cho đúng sản phẩm và nơi giao dịch; bản tin chứng khoán không định nghĩa trigger crypto.
Ca SOL thật: xuyên mức trước, đóng dưới sau
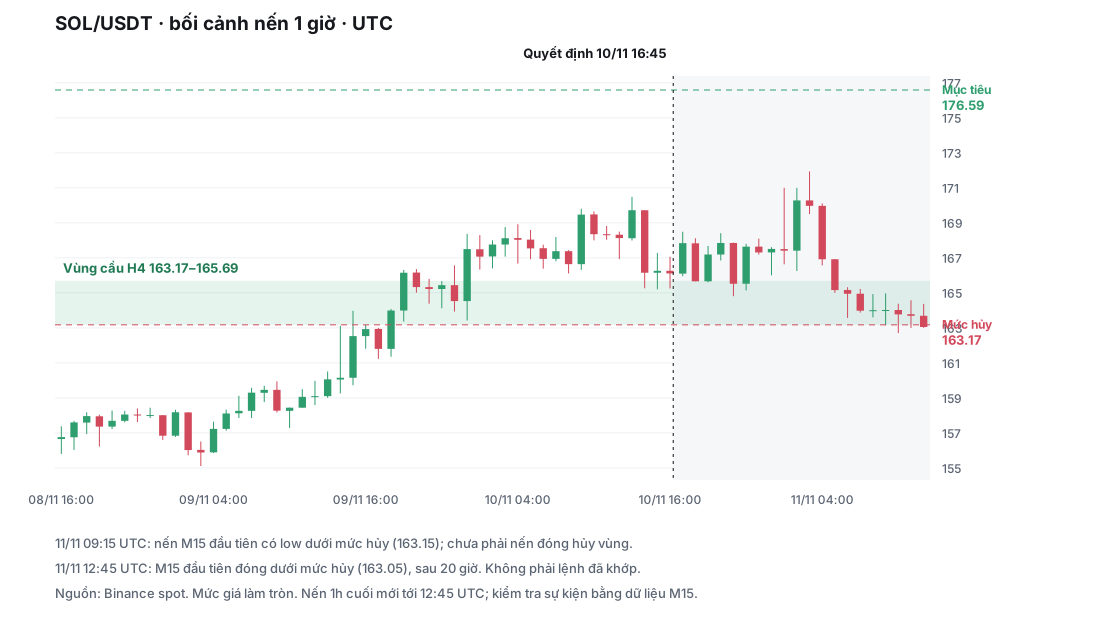
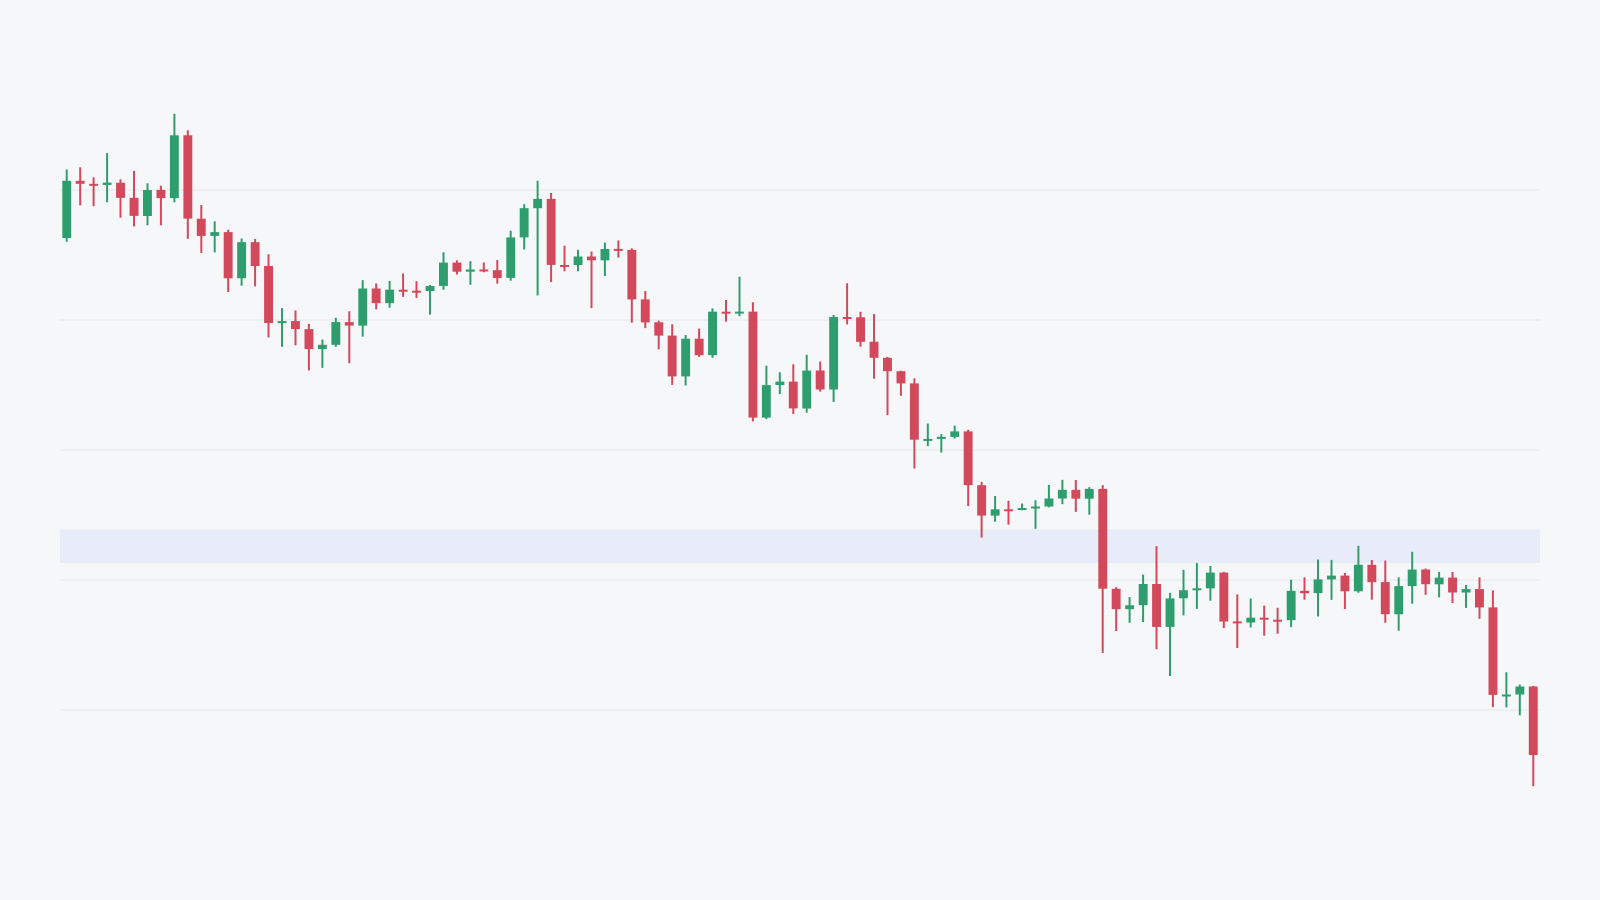
Ca SOL/USDT lưu sẵn bắt đầu ngày 10/11/2025 lúc 16:45 UTC, tức 23:45 giờ Việt Nam. Vùng cầu H4 là 163.1725–165.6875; mức hủy tham chiếu 163.1725, mục tiêu 176.5875.
| Quan sát | Giờ UTC ngày 11/11 | Giá |
|---|---|---|
| Nến M15 đầu tiên có low dưới mức hủy | Mở lúc 09:15 | Low 163.15 |
| Nến M15 đầu tiên đóng dưới mức hủy | Mở 12:30, đóng 12:45 | Close 163.05 |
Sự kiện thứ hai tạo nhãn invalidatedFirst, sau thời điểm quyết định 20 giờ. Cả hai đều không ghi giá khớp của broker. Phương pháp và ca dữ liệu gốc giải thích mốc thời gian và giới hạn.
Phép tính rủi ro ra sao?
Mô phỏng khớp lệnh với mức tham chiếu làm tròn: giả sử entry 165.69, khớp stop cố định 163.17, ngân sách rủi ro 10 USDT. Bỏ qua chi phí và giả sử vị thế SOL/USDT tuyến tính.
- Khoảng cách stop = 165.69 − 163.17 = 2.52 USDT mỗi SOL.
- Khối lượng = 10 ÷ 2.52 ≈ 3.968 SOL trước làm tròn.
- Khớp đúng stop: mất 10 USDT = 1R trước chi phí.
- Nếu thoát ở 163.05: mất ≈ 3.968 × 2.64 = 10.48 USDT, khoảng 1.048R trước chi phí.
Đây là hai quy tắc mô phỏng khác nhau, không phải kết quả lệnh quan sát được trong bộ ca. Chi phí hoặc giá khớp xấu hơn còn làm khoản lỗ tăng.
Chọn mức mà không nhìn trước kết quả thế nào?
Viết setup, mức tham chiếu, loại trigger và phần đệm trước khi mở tương lai. “Thoát sau nến M15 đóng dưới vùng” kiểm tra được; “nới ra nếu thấy còn đẹp” thì không. Hãy kiểm tra các phần đệm thay vì coi một tỷ lệ ATR tùy ý là đúng. Nếu khối lượng tính ra nhỏ hơn mức tối thiểu, ghi nhận bỏ qua, không chỉnh stop chỉ để vừa khối lượng.
Dùng công thức khối lượng và nhật ký để ghi giá khớp giả định và thực tế riêng.
Price Action Trading Simulator cho đặt entry, stop, target trên chart lịch sử, không dùng tiền thật và không kết nối broker. Xem thiết lập backtest miễn phí; bắt đầu phiên cần Pro. Phí mô phỏng theo R là cách đơn giản hóa, không tái hiện khớp lệnh thật.
Nguồn và phạm vi: đây là nội dung giáo dục do nhóm phát triển Price Action Trading Simulator viết. Ví dụ giá/tài khoản là giả định nếu không ghi là quan sát lịch sử; khớp chính xác và bỏ qua chi phí là giả định, không phải đảm bảo. Phương pháp dữ liệu giải thích nguồn lịch sử, cách chọn và giới hạn.
Câu hỏi thường gặp
Đặt stop loss ở đâu khi dùng price action?
Bắt đầu từ quy tắc hủy ý tưởng, rồi ghi rõ điều kiện kích hoạt lệnh và tính khối lượng từ khoảng cách stop. Mép vùng chỉ là tham chiếu, không phải stop đúng cho mọi tình huống; phần đệm cần được kiểm tra như một phần của quy tắc.
Mức hủy theo nến đóng có giống lệnh stop không?
Không. Quy tắc nến đóng chờ một nến ở khung đã chọn kết thúc. Lệnh stop có thể kích hoạt trong nến theo quy tắc của nơi giao dịch. Thời điểm và giá thoát có thể khác nhau.
Stop loss có đảm bảo chỉ mất đúng 1R không?
Không. Kết quả −1R chính xác giả định khớp đúng entry và stop, không có chi phí. Giá thực có thể khác; lệnh stop-limit còn có thể không khớp.
Tính khối lượng giả định từ stop thế nào?
Trước chi phí, lấy ngân sách rủi ro chia khoảng cách giá nhân giá trị tiền mỗi đơn vị. Phải kiểm tra kích thước hợp đồng, quy đổi tiền và khối lượng tối thiểu.
Bài viết do nhóm phát triển app thực hiện. Xem dữ liệu, quy tắc chọn ca và giới hạn của các ví dụ do nhóm công bố. Nguồn & phương pháp →
Đọc tiếp
-
Cách tính khối lượng lệnh theo stop loss: ví dụ crypto, forex, vàng
Tính vị thế tuyến tính từ ngân sách rủi ro tự chọn, khoảng cách stop và giá trị đơn vị. Ví dụ ghi rõ giả định khớp, chi phí, hợp đồng và tiền tệ.
-
Ca thật và thống kê vùng giá của chúng tôi đến từ đâu?
Cách chọn ca Binance, rút mẫu cố định và gắn nhãn 72 giờ. Kiểm tra mốc thời gian SOL, dữ liệu công khai và giới hạn của thống kê 110 ca chạm vùng.
-
Tỷ lệ R:R là gì? Cần thắng bao nhiêu % thì hòa vốn?
R:R so rủi ro và phần thưởng dự kiến. Nếu thắng cố định +2R, thua −1R, hòa vốn là 33.3% trước phí. Ví dụ cho thấy mục tiêu khác kết quả thực.