Tỷ lệ R:R là gì? Cần thắng bao nhiêu % thì hòa vốn?
Tỷ lệ R:R (risk:reward) so sánh số tiền bạn chấp nhận mất nếu lệnh sai với số tiền bạn có thể được nếu lệnh đúng. Lệnh R:R 1:2 là rủi ro 1 phần để có thể được 2 phần. Tỷ lệ thắng bạn cần để hòa vốn là 1 ÷ (1 + phần thưởng): R:R 1:1 cần thắng 50%, 1:2 cần 33%, 1:3 cần 25% (chưa tính phí). Nhưng R:R cao chưa đủ: mục tiêu càng xa thì giá càng ít khi chạy tới.
Công thức hòa vốn giả định mọi lần thắng đạt đúng phần thưởng nêu ra, mọi lần thua đúng 1R và không có chi phí. Tỷ lệ mục tiêu không tự bằng mức lời thực đạt. Chi phí và cách thoát khác nhau làm phép tính đổi.
R:R là gì và tính như thế nào?
R:R là khoảng cách từ entry đến stop loss (rủi ro) so với khoảng cách từ entry đến take profit (phần thưởng). Người ta hay gọi rủi ro của một lệnh là 1R, nên lãi hay lỗ đều đo bằng bội số của R.
Ví dụ giả định, khớp chính xác và không có chi phí: mua ở giá 100, stop loss (mức kích hoạt thoát dự kiến, không đảm bảo giá khớp) ở 95, take profit (mức chốt lời) ở 115.
- Rủi ro: 100 − 95 = 5.
- Phần thưởng: 115 − 100 = 15.
- R:R = 5 : 15 = 1:3.
Nếu tài khoản 1,000 USD và bạn chỉ chấp nhận mất 1% mỗi lệnh (10 USD), khối lượng lệnh (position size) là 10 ÷ 5 = 2 đơn vị. Giả định khớp đúng stop mất 10 USD (−1R), khớp đúng mục tiêu lời 30 USD (+3R), trước chi phí. Cách tính khối lượng chi tiết nằm trong bài cách tính khối lượng lệnh.
R:R liên quan thế nào đến tỷ lệ thắng?
Chúng đi cùng nhau: R:R càng cao thì bạn cần thắng càng ít lần để không lỗ, và ngược lại. Mức hòa vốn là tỷ lệ thắng mà ở đó tổng lãi bằng tổng lỗ.
| R:R | Tỷ lệ thắng tối thiểu để hòa vốn | Thắng ít nhất bao nhiêu lệnh trên 10 |
|---|---|---|
| 1:1 | 50% | 5 |
| 1:2 | 33% | 4 |
| 1:3 | 25% | 3 |
| 1:4 | 20% | 2 |
Các số trên giả định mức thắng cố định tại mục tiêu, thua đúng −1R, chưa tính phí và trượt giá. Phí làm mức hòa vốn trong mô hình cao hơn, nhất là khi stop loss nhỏ.
Ví dụ: 10 lệnh, R:R 1:2, chỉ thắng 4 lệnh
Cùng tài khoản 1,000 USD, rủi ro 10 USD mỗi lệnh, R:R 1:2:
- 4 lệnh thắng: 4 × 20 = +80 USD.
- 6 lệnh thua: 6 × 10 = −60 USD.
- Kết quả: +20 USD, dù thua nhiều hơn thắng.
Tính theo R, mỗi lệnh trung bình được 0.4 × 2 − 0.6 × 1 = +0.2R. Đây là phép tính minh họa, không phải kết quả bạn nên mong đợi.
Vì sao R:R cao một mình chưa đủ?
Vì R:R chỉ nói phần thưởng lớn gấp mấy lần rủi ro, không nói giá có tới được mục tiêu hay không. Nếu bạn kéo take profit thật xa để R:R đẹp, tỷ lệ thắng thường giảm theo.
Cũng ví dụ trên nhưng R:R 1:3 và chỉ thắng 2 trong 10 lệnh: 2 × 30 − 8 × 10 = −20 USD. R:R đẹp hơn mà vẫn lỗ, vì 20% thấp hơn mức hòa vốn 25%.
Vài cách R:R “đẹp” nhưng không thật:
- Mục tiêu nằm ngoài vùng giá hợp lý: không có vùng cản hay cấu trúc nào giữa entry và mục tiêu hỗ trợ cho ý tưởng đó.
- Stop loss quá sát: R:R tăng nhưng nhiễu giá nhỏ cũng quét mất lệnh. Xem thêm đặt stop loss ở đâu.
- Quên phí: lệnh nhỏ, stop loss hẹp thì phí chiếm phần lớn hơn của 1R.
Bộ ca do nhóm phát triển quản lý có 110 ca chạm vùng BTC, ETH, SOL được chọn từ tháng 10/2024 đến tháng 10/2026. Trong cửa sổ quan sát 72 giờ, nhãn lưu sẵn gồm 25 ca targetFirst, 74 ca invalidatedFirst và 11 ca unresolved. Đây là sự kiện của vùng, không phải lệnh đã khớp hay tỷ lệ thắng của chiến lược. Dữ liệu này không kiểm định việc chờ xác nhận, đuổi giá hoặc đổi stop có cải thiện lợi nhuận không. Xem phương pháp dữ liệu để biết cách chọn ca, quy tắc sự kiện và giới hạn.
Một ca lưu sẵn là SOL/USDT ngày 10/11/2025: mép vùng 165.6875, mức hủy 163.1725, mục tiêu 176.5875. Hình học cho (176.5875 − 165.6875) ÷ (165.6875 − 163.1725) ≈ 4.33R trước chi phí. Sau đó ca nhận nhãn invalidatedFirst theo nến đóng ở 163.05. Đây không phải lệnh đã ghi nhận lỗ −1R: giá thấp nhất đã xuyên mức này sớm hơn, và khớp lệnh phụ thuộc quy tắc thoát. Xem mốc thời gian và giả định.
Nên đặt R:R như thế nào cho thực tế?
Hãy bắt đầu từ chart, không bắt đầu từ con số. Thứ tự hợp lý:
- Xác định mức hủy ý tưởng (đặt stop loss ngay sau mức đó).
- Tìm mục tiêu hợp lý tiếp theo: vùng cản, đỉnh cũ hoặc đáy cũ.
- Tính R:R từ hai mức này.
- Nếu R:R dưới ngưỡng bạn đặt trong kế hoạch, bỏ qua lệnh, đừng kéo mục tiêu cho đẹp.
- Ghi lại R:R dự kiến và kết quả thật để biết ngưỡng của bạn có hợp lý không.
Ngưỡng này nên nằm trong kế hoạch giao dịch viết sẵn, cùng với mức rủi ro cố định mỗi lệnh. Xem quản trị rủi ro cho người mới.
Luyện tính R:R mà không dùng tiền thật
Một cách luyện R:R là tự đặt entry, stop loss, take profit rồi kiểm tra hình học và giả định khớp. Price Action Trading Simulator (iPhone và iPad) cho phép việc này trên dữ liệu lịch sử:
- Backtest thủ công: mở từng nến lịch sử, đặt entry, stop loss, take profit trên chart; phí mô phỏng mỗi lệnh được tính bằng R; phiên được lưu để xem lại quyết định. Màn hình thiết lập xem miễn phí, bắt đầu phiên cần gói Pro.
- Bài tập điểm vào lệnh: đặt entry, stop loss, take profit và được chấm điểm (Pro).
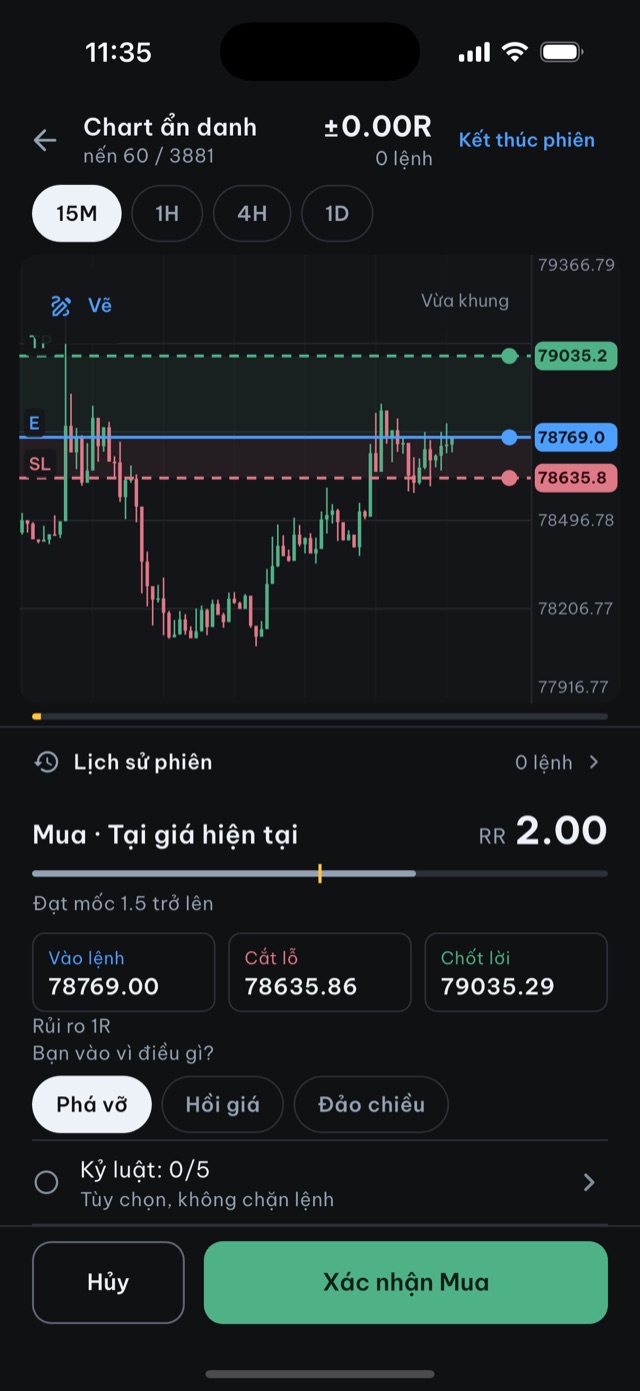
App không giao dịch tiền thật, không kết nối sàn, không cần tài khoản; tiến trình lưu trên thiết bị.
Nguồn và phạm vi: đây là nội dung giáo dục do nhóm phát triển Price Action Trading Simulator viết. Ví dụ giá/tài khoản là giả định nếu không ghi là quan sát lịch sử; khớp chính xác và bỏ qua chi phí là giả định, không phải đảm bảo. Phương pháp dữ liệu giải thích nguồn lịch sử, cách chọn và giới hạn.
Câu hỏi thường gặp
Tỷ lệ R:R trong trading là gì?
R:R (risk:reward) là tỷ lệ giữa số tiền bạn chấp nhận mất nếu lệnh sai (từ entry đến stop loss) và số tiền bạn có thể được nếu lệnh đúng (từ entry đến take profit). R:R 1:2 nghĩa là rủi ro 1 phần để có thể được 2 phần.
R:R 1:2 cần thắng bao nhiêu % để hòa vốn?
Khoảng 33.3% trước phí nếu mỗi lần thắng +2R, thua −1R. Mỗi lệnh tốn trung bình cR thì cùng mô hình hòa vốn ở (1 + c) ÷ 3; cách thoát thay đổi cần dùng trung bình thực đạt.
R:R càng cao càng tốt, đúng không?
Không hẳn. Mục tiêu càng xa thì giá càng ít khi chạy tới, nên trong cùng điều kiện vào, stop và cửa sổ quan sát, mục tiêu xa không thể được chạm nhiều lần hơn mục tiêu gần. R:R chỉ có ích khi mục tiêu nằm ở mức giá hợp lý trên chart và bạn vẫn thắng đủ thường xuyên để vượt mức hòa vốn.
Nên đặt R:R tối thiểu bao nhiêu?
Không có con số đúng cho mọi người. Hãy tự đặt một ngưỡng trong kế hoạch (ví dụ không vào lệnh nếu R:R dưới 1:2) rồi kiểm tra bằng dữ liệu lịch sử và nhật ký giao dịch của chính bạn.
Bài viết do nhóm phát triển app thực hiện. Xem dữ liệu, quy tắc chọn ca và giới hạn của các ví dụ do nhóm công bố. Nguồn & phương pháp →
Đọc tiếp
-
Thắng 40% với lời 2R có lãi sau chi phí không?
Thắng 40%, mỗi lần lời 2R cho kỳ vọng gộp 0.2R mỗi lệnh. Cách tính hòa vốn khi thêm phí, spread, trượt giá và kết quả thoát khác mục tiêu.
-
Đặt stop loss ở đâu cho đúng? Hướng dẫn theo price action
Chọn quy tắc thoát trước khi tính khối lượng. Stop cố định khác mức hủy theo nến đóng; mốc thời gian thật trên SOL cho thấy vì sao phải ghi giả định khớp.
-
Quản trị rủi ro trading cho người mới: rủi ro bao nhiêu mỗi lệnh?
Hiểu rủi ro dự kiến, R và drawdown qua ví dụ giả định. Quy tắc 1% là ngân sách tự chọn, không phải ngưỡng an toàn hay mức stop đảm bảo.