Vì sao backtest có lãi nhưng giao dịch thật lại lỗ?
Backtest có lãi và giao dịch thật lỗ có thể do nhiều khoảng cách khác nhau. Kiểm tra dữ liệu, khớp lệnh, chi phí, thay đổi quy tắc và mức phơi nhiễm trước khi kết luận do tâm lý. Kết quả lịch sử là kết quả theo giả định, không phải lời hứa giao dịch thực sẽ giống.
Kiểm tra từng khoảng cách
| Khả năng | Cần xem gì? |
|---|---|
| Lộ tương lai | Có thấy nến khung lớn hoặc mức chỉ hình thành sau quyết định không? |
| Chọn lọc và tối ưu quá mức | Có bỏ đoạn thua, thử nhiều bản rồi giữ một bản đẹp không? |
| Khớp lệnh | Có mặc định chạm giá là khớp, không spread hay độ trễ không? |
| Chi phí | Phí, spread, trượt giá và chi phí giữ vị thế liên quan có được tính nhất quán không? |
| Khác quy tắc | Entry, cách thoát, khối lượng hay giờ giao dịch có đổi không? |
| Điều kiện và phơi nhiễm | Đoạn thực có biến động, xu hướng hoặc nhiều vị thế cùng rủi ro khác không? |
Mô phỏng bị giới hạn bởi mô hình khớp. Phần nói về kết quả giả định trong 17 CFR 4.41 nêu việc nhìn lại quá khứ và thiếu tác động thực thi.
Chi phí có thể đảo kết quả thế nào?
Ví dụ giả định: 100 quyết định có kết quả gộp trung bình +0.15R. Tổng gộp = 100 × 0.15 = +15R. Nếu chi phí khớp và giao dịch gộp trung bình 0.20R mỗi lệnh, tổng chi phí 20R, kết quả ròng là −5R.
Đây là phép tính theo chi phí giả định, không phải chiến lược đã đo. Chi phí tính theo R còn đổi theo khoảng cách stop: cùng 1 USD là 0.1R nếu rủi ro dự kiến 10 USD, nhưng là 0.5R nếu rủi ro 2 USD. Bài tỷ lệ thắng, phần thưởng và chi phí tính kỹ hơn.
Chạm stop khác thoát theo nến đóng
Ca SOL lưu sẵn có low đầu tiên dưới 163.1725 trong nến M15 mở 09:15 UTC ngày 11/11/2025. Lần đóng dưới đầu tiên là 163.05 lúc 12:45 UTC. Gọi cả hai là “thoát tại mức hủy” che mất hai quy tắc khác nhau. Không quan sát nào ghi giá khớp. Xem phương pháp dữ liệu và hướng dẫn stop.
Tạo bản ghi quyết định tương ứng
Mỗi setup đủ điều kiện cần có phiên bản quy tắc, thời gian, thông tin nhìn thấy, lệnh dự định, entry và exit thực hoặc mô phỏng, chi phí, lý do sai lệch. Quy tắc bảo bỏ qua cũng ghi lại. Không sửa lại backtest cho đến khi nó “giải thích được” lệnh thật vừa lỗ.
Lần xem đầu có thể hỏi: “Dòng nào khác vì chi phí? Dòng nào dùng quy tắc khác? Dòng nào chưa giải thích được?” Mẫu thực ngắn tự nó không tách được biến thiên ngẫu nhiên khỏi thay đổi thị trường hoặc quy tắc yếu. Giữ dữ liệu sau cho lần kiểm tra khác, ghi mọi thay đổi thành phiên bản mới.
App giúp ở phần nào?
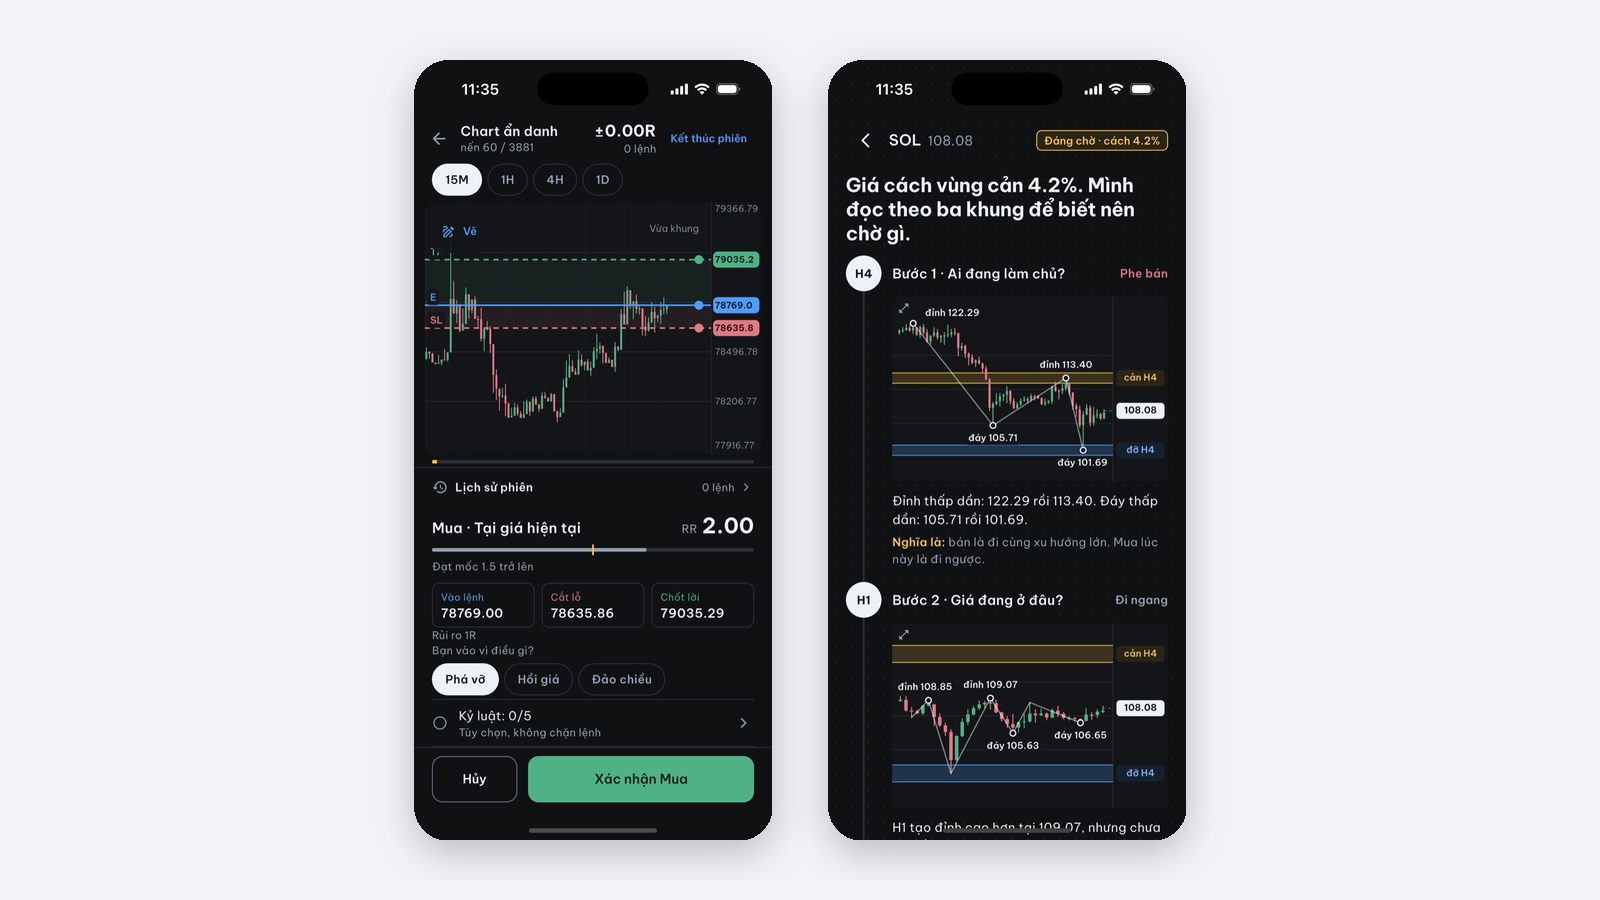
Price Action Trading Simulator có replay thủ công, ẩn ngày, tùy chọn ẩn tên mã, lưu phiên và phí mô phỏng tự đặt theo R. App cho iPhone và iPad, không giao dịch tiền thật hay kết nối broker. Xem thiết lập miễn phí; bắt đầu backtest cần Pro. App chưa nhập giá khớp broker, xuất nhật ký hay chạy kiểm định tự động.
Dùng app để tập quy trình rõ, rồi ghi giới hạn trong nhật ký. Loạt replay ngắn có lãi không xác nhận lợi thế hay sẵn sàng rủi ro thật.
Câu hỏi thường gặp
Vì sao backtest lãi mà giao dịch thật lỗ?
Có thể do chi phí, khớp quá thuận lợi, lộ dữ liệu tương lai, chọn giai đoạn, đổi điều kiện thị trường hoặc quyết định khác quy tắc. Cần so bản ghi trước khi gán cho một nguyên nhân.
Lỗ thật có chứng minh chiến lược hết hiệu quả không?
Không. Mẫu ngắn có thể khác dù quy trình giống nhau. Trước hết kiểm tra quy tắc, giả định khớp, thị trường và chi phí có khớp không; sau đó đánh giá độ bất định và bằng chứng cho quy tắc.
So backtest với quyết định thật thế nào?
Giữ một phiên bản quy tắc, ghi thời điểm quyết định, thông tin lúc đó, giá dự kiến và giá khớp, khối lượng, chi phí và mọi sai lệch. So các quyết định tương ứng, không chỉ tổng tài khoản.
Bài viết do nhóm phát triển app thực hiện. Xem dữ liệu, quy tắc chọn ca và giới hạn của các ví dụ do nhóm công bố. Nguồn & phương pháp →
Đọc tiếp
-
Thắng 40% với lời 2R có lãi sau chi phí không?
Thắng 40%, mỗi lần lời 2R cho kỳ vọng gộp 0.2R mỗi lệnh. Cách tính hòa vốn khi thêm phí, spread, trượt giá và kết quả thoát khác mục tiêu.
-
Cách backtest thủ công trên iPhone, không cần code
Hướng dẫn backtest thủ công forex, vàng và crypto trên iPhone từng bước: che tương lai, ghi entry, stop loss, take profit theo R, mẫu nhật ký và lỗi thường gặp.
-
Nhật ký giao dịch: ghi gì và xem lại lỗi như thế nào?
Ghi quy tắc và rủi ro dự kiến trước entry, rồi giá khớp, chi phí và mức tuân thủ. Nhật ký tách lỗi thực hiện khỏi chiến lược chưa được kiểm chứng.