Warum ist mein Backtest profitabel und live verliere ich?
Ein profitabler Backtest kann live verlieren, weil der getestete Ablauf, seine Annahmen oder die Marktbedingungen nicht dem tatsächlichen Handel entsprechen. Auch Zufall und ein unsicher geschätzter Vorteil kommen infrage. Trenne diese Möglichkeiten, bevor du pauschal „meine Psychologie“ oder „die Strategie ist kaputt“ als Ursache festlegst.
Prüfe zuerst, ob dieselbe Regel verglichen wird
| Mögliche Lücke | Was du konkret vergleichen kannst |
|---|---|
| Rückschau oder Zukunftswissen | Waren Zonen und Entscheidungen vor dem späteren Verlauf festgehalten? |
| Daten- und Variantenauswahl | Wie viele Regeln und Zeiträume wurden ausprobiert und verworfen? |
| Kosten | Gleiche Gebühren-, Spread- und Slippage-Annahmen? |
| Ausführung | Echter Orderpreis oder nur ein im Chart berührter Preis? |
| Marktphase | Vergleichbare Volatilität, Handelszeiten und Struktur? |
| Verhalten | Tatsächlich dieselben Ein- und Ausstiegsbedingungen angewendet? |
Wenn dein Journal den ursprünglichen Plan nicht enthält, bleibt möglicherweise offen, ob die Ursache eine Regelabweichung oder eine unklare Regel war. Kennzeichne diese Unsicherheit.
Kosten können einen rechnerischen Vorteil aufheben
Angenommen, 40 % der Trades gewinnen genau 2R und 60 % verlieren genau 1R. Das ergibt vor Kosten +0,20R je Trade. Bei angenommenen durchschnittlichen Kosten von 0,25R je Trade bleiben −0,05R. Das ist ein hypothetisches Szenario, kein gemessenes Ergebnis irgendeiner Strategie. Die vollständige Rechnung trennt diese Größen.
Eine weitere Lücke: Ein eingezeichneter Stop ist kein garantierter Orderpreis. Investor.gov erklärt die grundlegenden Ordertypen anhand von Aktien. Für andere Produkte müssen Auslöser und Ausführungsbedingungen separat geprüft werden.
Gute Rückblicke können aus Auswahl entstehen
Die Forschung von Bailey und Mitautoren zu Backtest Overfitting behandelt Risiken der Auswahl einer scheinbar starken Variante aus vielen Tests. Daraus folgt keine Diagnose deines Falls. Es ist ein Grund, die Anzahl der Versuche und bislang unbenutzte Prüfdaten zu dokumentieren.
Eine sinnvolle Reihenfolge für die Fehlersuche
Bewahre zunächst den alten Backtest und die Regelversion auf. Rechne Kosten und konservativere Ausführungsannahmen nach. Vergleiche danach Entscheidungen anhand desselben Regeltexts. Prüfe schließlich weitere zuvor ungenutzte Zeiträume, ohne nach jedem Verlust rückwirkend die Originalregel zu ändern.
Ein erneut positives Ergebnis ist ein weiterer Datenpunkt, keine Zusicherung. Wenn verschiedene Varianten getestet werden, gehören auch deren Anzahl und Änderungen ins Protokoll.
Grenzen unserer Übungsumgebung
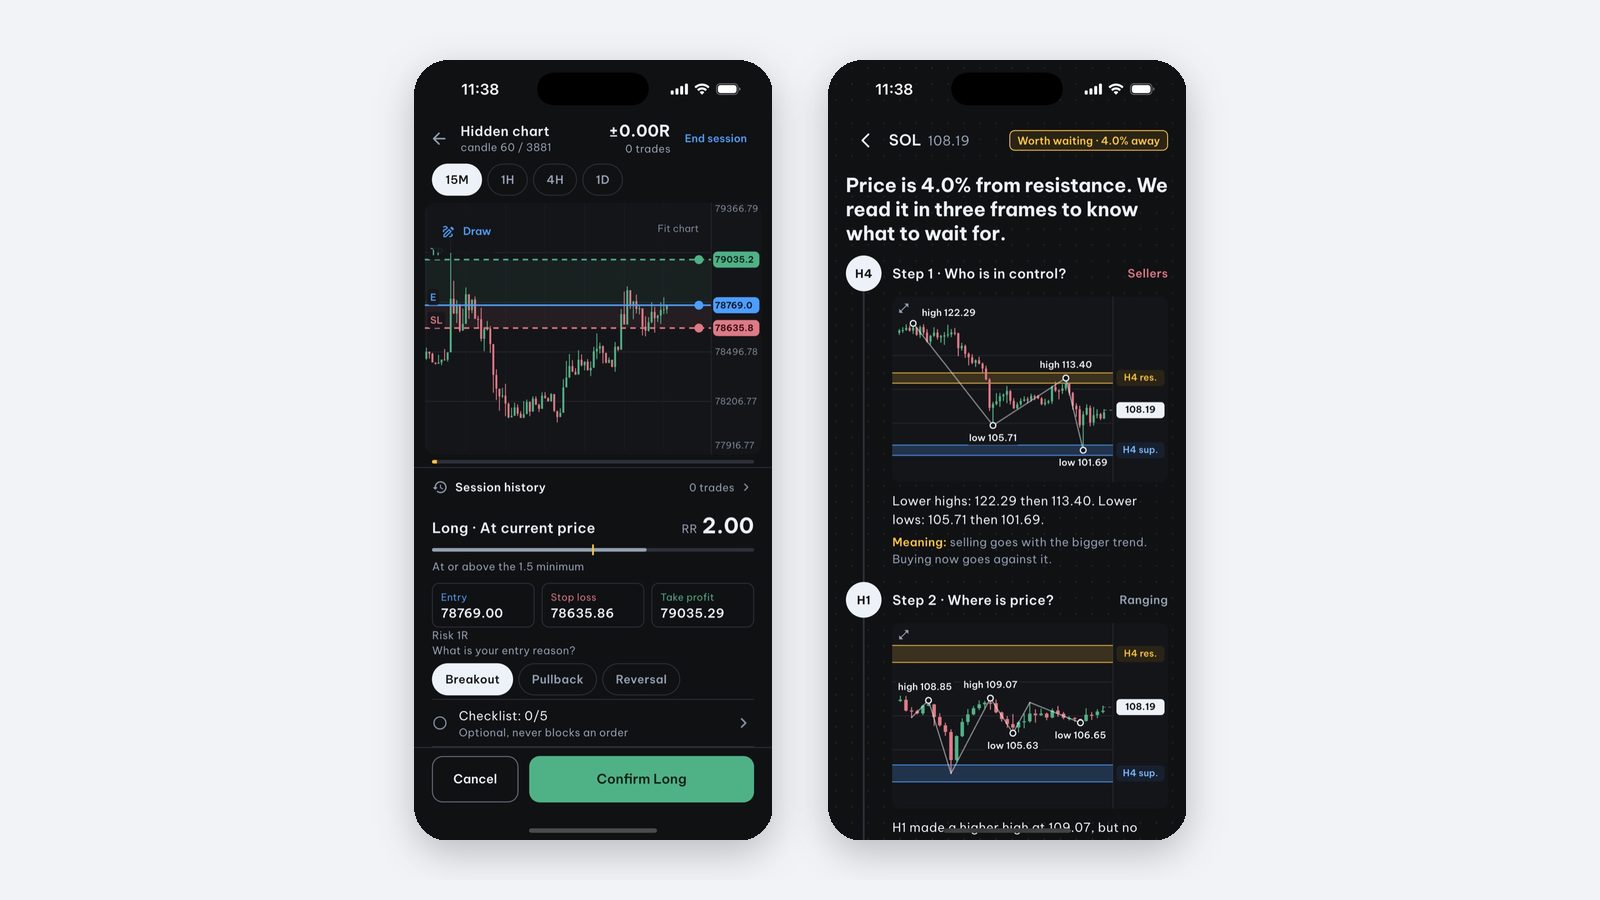
Unsere App Price Action Trading Simulator unterstützt manuelles Replay, verdeckte Zukunft, gespeicherte Sitzungen und eine selbst eingestellte Gebühr in R. Das ist keine vollständige Simulation eines Handelsplatzes. Es gibt keinen Brokeranschluss und keine echten Orderausführungen. Der manuelle Backtest benötigt Pro.
Die Zonenereignisse unserer Fallbank sind außerdem keine Backtest-Trades; ihre Methodik erklärt diese Grenze. Ein Trading-Tagebuch hilft, Ausführungsfehler von offenen Fragen zur Regel zu trennen.
Fragen und Antworten
Warum unterscheiden sich Backtest und Livehandel?
Mögliche Gründe sind Kosten, Ausführung, veränderte Marktbedingungen, Auswahl und Anpassung der Daten oder eine andere Regelanwendung. Ein schlechter Lauf allein beweist keine einzelne Ursache.
Sind Verluste live immer ein Disziplinproblem?
Nein. Auch ein regelkonform ausgeführter Ansatz kann verlieren, wenn sein scheinbarer Vorteil im Backtest nicht belastbar war oder Kosten und Ausführung anders ausfallen.
Kann ein Simulator reale Ausführung vollständig abbilden?
Unser manueller Backtest kann eine feste Gebühr in R berücksichtigen. Echte Spreads, Slippage, Liquidität und Broker-Ausführung werden dadurch nicht vollständig modelliert.
Verfasst vom Entwicklungsteam der App. Hier findest du Daten, Auswahlregeln und Grenzen dieser eigenen Beispiele. Quellen und Methodik →
Weiterlesen
-
Reichen 40 % Trefferquote bei 2R nach Kosten aus?
40 % Gewinner mit jeweils 2R ergeben unter klaren Annahmen +0,2R brutto. Rechne Kosten und tatsächliche Durchschnittsgewinne ein, bevor du urteilst.
-
Wie backteste ich auf dem iPhone ohne Programmieren?
Manueller Backtest auf dem iPhone: Regeln vorher festlegen, Zukunft verdecken, Ausstiege und Kosten dokumentieren und Ergebnisse vorsichtig auswerten.
-
Was gehört ins Trading-Tagebuch und wie werte ich es aus?
Trading-Tagebuch mit konkreten Feldern: Entscheidung vorab, Kosten, Ausführung und Abweichungen dokumentieren. Gewinne und Regelbefolgung getrennt prüfen.